イーサリアム(ETH)の今後は?将来性を左右する5つの判断軸とリスクを解説
監修:株式会社J-CAM 金融アドバイザー AFP認定者 倉本 佳光 Yoshimitsu Kuramoto
慶應義塾大学法学部法律学科を卒業後、山一証券株式会社に入社し金融業界でのキャリアをスタート。その後、メリルリンチ日本証券株式会社マネージメント・コミッティーメンバー、岡三アセットマネジメント株式会社理事などを歴任。
執筆:BitLending編集部 更新日:2026年9月24日
結論からいえば、イーサリアムには今後も成長余地があります。ただし、「利用者が増えればETH価格も上がる」と単純には判断できません。
イーサリアムには、スマートコントラクトの先行実績、EVMを中心とする開発者基盤、DeFi・ステーブルコイン・RWAなど幅広い用途があります。一方で、レイヤー2へ活動が移るほどイーサリアム本体へ残る手数料が減る可能性や、Solanaなど競合チェーンとの競争、規制、複雑な操作性といった課題もあります。
つまり、今後を見極める鍵は「Ethereum経済圏が広がるか」だけではありません。その成長がガス代、担保、ステーキング、流動性などを通じてETHの継続的な需要へ還元されるかまで確認する必要があります。
本記事では価格予想に頼らず、次の5つを判断軸として、イーサリアムの将来性と保有前に知っておきたいリスクを整理します。
- 投機以外の実需が継続するか
- EVMと開発者基盤の優位性を保てるか
- L1とレイヤー2が安全性と使いやすさを両立できるか
- ネットワークの成長がETH需要へ還元されるか
- 競合チェーンや規制の変化に対応できるか
「イーサリアムは10年後にいくらになるのか」ではなく、何が実現すれば将来性を評価でき、何が崩れたら見直すべきかを知りたい方は、順番に確認してみてください。
💡 用語解説:EVM・L1・L2・価値還元▼ 開く
■ EVMとは?
Ethereum Virtual Machineは、スマートコントラクトの処理を実行する共通環境です。Ethereum本体だけでなく、EVM互換のネットワークでも関連する開発言語、ツール、ウォレット、監査知見を利用しやすくなります。
- 確認点:EVM採用の拡大がEthereum本体の利用、ETH建て手数料、担保、流動性へどう結び付くかを確認します。
- 注意点:EVM互換ネットワークが増えるだけで、ETHの需要や価格が自動的に上がるわけではありません。
■ L1とL2とは?
L1はEthereumの基盤となるネットワーク、L2は多くの処理をL1の外側で行い、結果やデータをEthereumへ記録する仕組みです。L2は利用コストや処理能力を改善し得ますが、安全性への依存、ブリッジ、流動性の分断などを確認する必要があります。
- 確認点:L2の利用がEthereumのデータ需要、安全性、ETH利用へつながる経路を見ます。
- 注意点:L1取引件数の減少だけでEthereum全体の利用減少と判断せず、L2を含む範囲と定義をそろえます。
■ 価値還元とは?
本記事でいう価値還元は、ネットワークやアプリの利用が、ETHの手数料支払い、担保、ステーキング、流動性などへ結び付く経路を指します。利用者数や取引件数が増えることと、ETHの投資価値が上がることを同一視しないための考え方です。
- 確認点:誰が何の目的でETHを必要とするのか、その需要が一時的か継続的かを確認します。
- 注意点:バーン、発行、ステーキングの一つだけを取り出して価格を断定しません。
免責事項(投資助言ではありません)
本記事は、暗号資産に関する情報提供を目的としたものであり、特定の銘柄の売買・投資行動を推奨するものではありません。暗号資産は価格変動が非常に大きく、短期間で大きな損失が発生する可能性があります。投資判断は必ずご自身の責任で行い、必要に応じて専門家へご相談ください。
利益相反に関する開示:本記事を掲載するBitLendingは、暗号資産レンディングサービスを提供しています。記事内には当社サービスへの導線が含まれる場合がありますが、特定の投資行動や暗号資産の貸出を推奨するものではありません。
この記事では、特定の価格・時期を当てるのではなく、前提が変化したときに読者自身が見通しを更新できることを目標にします。強気材料と弱気材料を同じ基準で比較し、確認できない将来値は断定しません。
イーサリアムの今後を決める3つの重要なポイント
イーサリアムの今後を考える際は、価格目標ではなく、仕組みが価値を生む条件を確認することが重要です。第一に、イーサリアム本体だけでなくレイヤー2やEVM互換チェーンまで含む経済圏が、開発者と利用者に選ばれ続けるか。第二に、L1とレイヤー2の分業が、安全性と使いやすさを両立できるか。第三に、ネットワーク利用がガス、担保、ステーキングなどを通じてETH需要へ還元されるかです。以下では、競争や規制も含めて判断条件を整理します。
- EVM経済圏の拡大:レイヤー2・EVM互換チェーンを含めた利用者数と資金流入の広がり
- L1とレイヤー2の分業:処理コストを下げながら、安全性とデータ需要をL1へ結び付けられるか
- ETHへの価値還元:利用の拡大がガス、担保、ステーキング、流動性の需要へつながるか
Point1「EVM経済圏」は拡大し続けられるか
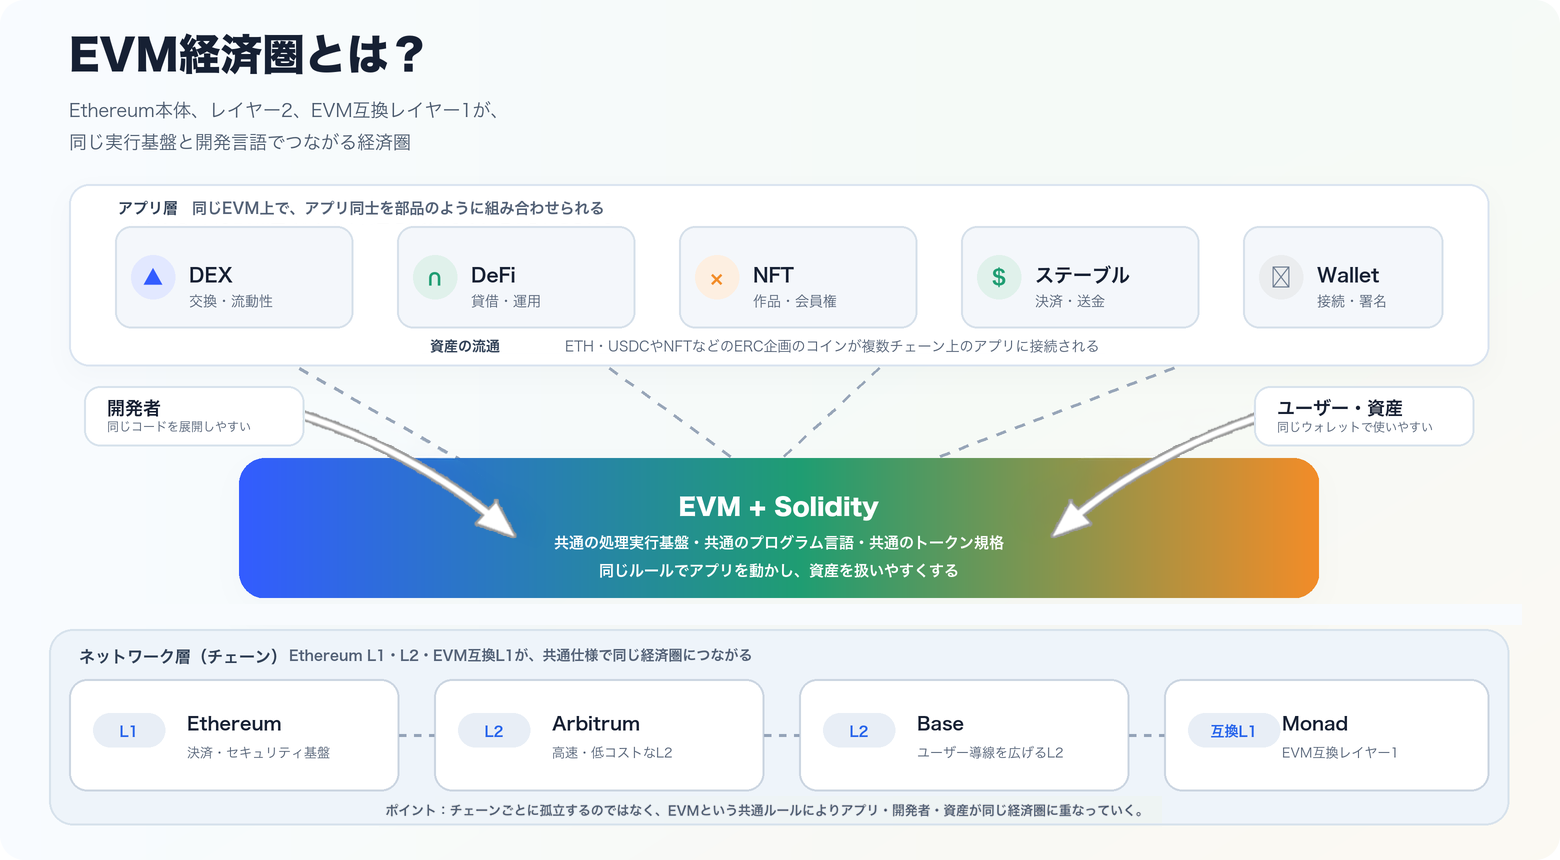
EVM経済圏とは、イーサリアム本体だけでなくArbitrumやBaseなどのレイヤー2、MonadのようにEVMと互換するレイヤー1までもが、同じ「EVM」という処理実行基盤とSolidityという共通のプログラム言語を採用する経済圏のことです。
これにより、ETHやUSDCといった資産をチェーンをまたいで利用しやすくなり、DeFiやNFT、ステーブルコインなどのアプリも相互に連携しやすくなります。
なぜEVM経済圏の拡大がイーサリアムの生命線なのか
イーサリアム単体の技術的優位性以上に、「EVM(Ethereum Virtual Machine)」という共通の実行環境を軸にした経済圏がどれだけ拡大するかが将来性を左右します。ArbitrumやBaseといったレイヤー2、さらにMonadのようなEVM互換L1が増えるほど、開発者・アプリ・流動性がイーサリアム由来の技術標準に依存し続けることになり、ネットワーク効果が価格や需要を下支えする構造になります。
現在地:シェア低下と多極化が同時進行
DeFi市場のTVL(総ロック資産)シェアではイーサリアムが依然50%台を維持し首位を保っていますが、2025年頃の6割超から低下傾向にあります。レイヤー2エコシステムはArbitrum・Baseを中心に拡大を続け、EVM互換の新興L1「Monad」は2025年後半にメインネットをローンチし、UniswapなどイーサリアムのDEXがノーコードで移植されるなど、EVM経済圏そのものが多層化・多極化しつつあります。
追い風となる期待シナリオ
レイヤー2の普及とガス代低下によって、日常決済レベルの利用が広がる余地があります。加えて、RWA(現実資産のトークン化)やステーブルコインの決済基盤としてイーサリアムが選ばれ続ければ、価格変動とは独立した「実需インフラ」としての評価が定着していく可能性があります。
機関投資家が見ているのは「インフラとしてのイーサリアム」
機関投資家は、イーサリアムを単なる投機対象ではなく「EVM経済圏という基盤インフラへの投資」と位置付ける傾向が強まっています。ETH現物ETFや、BitMine・SharpLinkのような上場「ETHトレジャリー企業」による大量保有が象徴的で、供給量の1割超がETFとトレジャリー企業に集約されつつあります。ステーキング利回りを組み込んだ長期保有戦略も、機関側の主要な投資テーゼの一つになっています。
《出典》
Ethereum Virtual Machine (EVM)|ethereum.org
Smart contract composability|ethereum.org
見過ごせないリスク:価値の「希薄化」
これまでEVM経済圏の拡大とETH価格の上昇は、セットで語られることが多くありました。しかし、この前提は二つの方向から崩れつつあります。
一つは、ArbitrumやBaseなどのレイヤー2です。レイヤー2は取引データをイーサリアム本体に記録する形で手数料を払っていますが、Fusakaなどのアップデートでその手数料自体が下がり続けており、レイヤー2の利用が増えてもETH側が取り込める価値は限定的になっています。
もう一つは、Monadのように「EVMと互換性がありながら処理速度が超高速・手数料が安く・セキュリティも高い」レイヤー1の台頭です。こうしたチェーンがシェアを広げると、開発者やユーザーはイーサリアム本体やレイヤー2を経由せずそちら側に流れてしまいます。
その結果、アプリの数やユーザー数、取引量といった経済圏そのものは拡大を続けているにもかかわらず、ETHの需要や手数料収入は増えずに価格が伸び悩むという「経済圏の成長とETHの価値が分離するリスク」が生じます。これが、EVM経済圏の拡大を評価する際に見落としてはならない論点です。
《出典》
Intro to Ethereum Layer 2: benefits and uses|ethereum.org
Introduction|Monad Documentation
この「希薄化」リスクについては、ページ内の別セクションでさらに深掘りしています。そのほかに意識しておきたいリスクもあわせてまとめていますので、ぜひご覧ください。▶ イーサリアムの今後にとって意識すべきリスクを見る
TIPS: レイヤー2とは?わかりやすく
レイヤー2は独自のチェーンで取引の計算や処理を高速で行います。その結果となる膨大な取引データを1つに圧縮した上で、レイヤー2とレイヤー1間で最終的に整合性が検証され、正しい記録であるという合意のもと、イーサリアムに公式記録として格納されます。
レイヤー2は、独自のチェーンで計算処理を超高速化し、ユーザーが安い手数料でアプリをストレスなく快適に使える環境を実現する一方で、そこで行われたすべての取引の整合性や正しさはイーサリアムが証明する構造になっています。
EVM互換のレイヤー1とは
これに対し、AvalancheやMonadなどのEVM互換のレイヤー1は、イーサリアムと同じ動作環境(OS)を採用することで、開発者がアプリをコード変更なしで展開できる互換性を備えています。これにより、規格を共有する「EVM経済圏」全体の規模拡大に貢献する一方で、処理の実行と検証の両方を自前で行うイーサリアム本体の競合チェーンとなります。
つまりEVM互換L1は、EVM経済圏の裾野を広げる仲間であると同時に、イーサリアム本体から利用者と手数料収入を奪い得る競合でもある——という二面性を持っています。この二面性が、前述の「価値の希薄化」リスクの出発点になります。
《出典》
Intro to Ethereum Layer 2: benefits and uses|ethereum.org
Scaling Ethereum|ethereum.org
Point2 技術変更を将来性の判断へどう使うか
Ethereumは、単一の完成形へ到達して更新を終える製品ではなく、提案、検証、実装を段階的に重ねるプロトコルです。将来計画の名称や予定日を追い続けるより、変更が処理能力、安全性、検証のしやすさ、利用者体験、ETH需要のどこを改善するのかを確認すると、記事の更新時期に依存せず評価できます。
将来計画は確定事項ではなく評価対象
ロードマップに書かれた機能は、提案、研究、テスト、実装済みのどの段階かで確度が異なります。名称が付いた構想を、実装日や成果が確定したものとして扱ってはいけません。公式資料を読む際は、解決したい問題、依存する技術、既存アプリへの影響、移行時のリスクを分けて確認します。
重要なのは、派手な機能名ではなく、一般利用者と検証者が得る効果です。処理量が増えてもノード運用が一部主体へ集中すれば分散性が弱まる可能性があり、プライバシーが改善しても規制対応や不正対策との調整が必要です。利点と副作用を同じ表で比べます。
《出典》
L1 Strawmap — Ethereum Draft Roadmap|EF Protocol
Ethereum roadmap|ethereum.org
[懸念事項]使いやすさとETHへの価値還元は両立するか
L2の手数料低下は利用者の負担を減らしますが、L1で支払われる手数料とバーンが減る場合があります。反対にL1手数料が高ければバーンは増え得るものの、利用者が別のチェーンへ移る可能性があります。したがって「手数料が高いほど良い」「安いほど良い」と単純化せず、利用量、L1のデータ需要、発行、バーンを同じ期間で確認します。
「使われるほど希少になる」というデフレ・ストーリーの崩壊
イーサリアムには、取引ごとにガス代の一部を焼却(バーン)する「EIP-1559」という仕組みがあります。かつてはネットワークの混雑からガス代が高騰していたため「新規発行量 < バーン量」という状態が維持されていました。ネットワークが使われるほどETHの流通量が減少し、希少価値が高まるというこの強力な構図(デフレ・ストーリー)は、長期的な値上がりを期待する投資家の心理を大きく後押ししていました。
しかし、Dencun(2024年3月)以降のアップデートにより、その前提が変化しています。レイヤー2のガス代が大幅に下がったことに伴い、イーサリアム本体のガス代も過去最低水準まで低下しました。これはユーザーにとって好材料である反面、取引ごとのバーン量が激減したことを意味します。
新規発行量とバーン量の大小は、利用状況によって変化します。整理すると、L2の普及は利用コストを下げる一方、L1の手数料収入やバーンを弱める場合があります。これはL2戦略の成否を一つの数字だけで決められない理由です。L2がL1の安全性とデータをどの程度利用し、その需要がETHへどう結び付くかが評価の分かれ目になります。
実装済みの変更から評価方法を学ぶ
イーサリアムの進化を語る上で欠かせないのが、The Merge(2022年9月)です。プルーフ・オブ・ワークからプルーフ・オブ・ステークへの移行により消費電力を99.95%削減し、イーサリアムという仕組みそのものの土台を作り替えました。
次の大きな転換点はDencun(2024年3月)です。レイヤー2の手数料を大幅に下げたことでEVM経済圏全体の利用が一気に広がり、イーサリアムは「本体で処理する」仕組みから「レイヤー2に処理を委ね、本体は土台に徹する」仕組みへと役割を変えていきました。ただしこの手数料低下は、後述するETHの供給インフレという新たな課題も生んでいます。
これらの実装例から分かるのは、技術変更が一つの効果だけを生むとは限らないことです。安全性、消費電力、利用コストが改善しても、供給構造、事業者の収益、利用場所が変わる場合があります。将来の変更も、目的の達成だけでなく新たに生じる負担まで確認します。
| アップデート名 | 実施時期 | 主な変更点 |
|---|---|---|
| The Merge | 2022年9月 | PoS(プルーフ・オブ・ステーク)へ移行。消費電力を約99.95%削減 |
| Shapella | 2023年4月 | バリデーターのステーキング引き出しを解禁 |
| Dencun | 2024年3月 | EIP-4844(プロトダンクシャーディング)でレイヤー2の手数料を大幅削減 |
| Pectra | 2025年5月 | EIP-7702によるスマートウォレット機能、1バリデーターの最大有効残高を32 ETHから2,048 ETHへ引き上げ |
| Fusaka | 2025年12月 | PeerDAS導入、デフォルトガスリミットを60Mへ引き上げ |
| 今後の提案 | 段階的に検討 | 予定名や目標日ではなく、提案・テスト・実装の段階と、安全性・分散性・利用者への効果を確認 |
The Mergeまでのあゆみ(2015年〜2022年)
▼ 開く
上表はThe Merge以降の主要アップデートを抜粋したものです。ここでは、イーサリアムが2015年のローンチからPoS移行(The Merge)に至るまでの歩みを時系列で整理します。
| 時期 | 出来事 | 概要 |
|---|---|---|
| 2015年 7月30日 |
Frontier (メインネット公開) |
ヴィタリック・ブテリン氏らイーサリアム財団により、2014年のプレセールを経てジェネシスブロックが生成され、メインネットが公開された。当初は開発者向けの実証段階という位置づけだった。 |
| 2016年 3月14日 |
Homestead (ブロック高1,150,000) |
最初の安定版アップグレード。以降、企業・個人によるDApps開発が本格化した。 |
| 2016年 6月17日 |
The DAO事件 | 投資ファンド「The DAO」のスマートコントラクトの脆弱性を突かれ、約360万ETHが不正に引き出された(当時の報道では約6,000万ドル相当)。 |
| 2016年 7月20日 |
ハードフォーク (ブロック高1,920,000) |
The DAO事件の被害を無効化するハードフォークを実施。この変更を受け入れた現在のイーサリアム(ETH)と、変更を拒否し旧チェーンを維持するイーサリアムクラシック(ETC)に分岐した。 |
| 2017年 10月16日 |
Byzantium (ブロック高4,370,000) |
大型アップデート「Metropolis」の前半。スマートコントラクト作成の簡易化やプライバシー保護機能の強化が図られた。 |
| 2019年 2月28日 |
Constantinople (ブロック高7,280,000) |
「Metropolis」の後半フェーズ。ガス代の最適化やPoS移行に向けた準備的な変更が導入された。 |
| 2020年 12月1日 |
Beacon Chain始動 | PoS移行の第一段階として、コンセンサス層となるBeacon Chainが稼働開始。既存のPoWチェーンと並走する形でスタートした。 |
| 2021年 8月5日 |
London (EIP-1559導入、ブロック高12,965,000) |
取引手数料の一部をバーン(焼却)する仕組みを導入。ネットワーク利用が活発な局面でETHがデフレ的になり得る設計上の根拠となった。 |
| 2022年 9月15日 |
The Merge | 既存のPoWチェーンとBeacon Chainが統合され、PoSへ完全移行。消費電力を約99.95%削減した。 |
※The DAO事件の被害額はETH価格の変動が大きいため報道により幅があります。将来計画は予定どおり実装されるとは限らないため、公式資料で段階を確認してください。
Point3 市場環境とネットワーク価値を分けて読む
暗号資産市場全体の影響を受ける
ETHには固有の利用価値がありますが、価格はネットワークの利用状況だけで決まりません。ビットコインを含む暗号資産市場全体の需給、金利、為替、投資家のリスク許容度によって、利用が続いていても価格が下がる局面があります。
したがって「Ethereumが使われているから短期価格も上がる」とは限りません。技術・利用・供給を評価する長期の軸と、市場全体の流動性を見る価格の軸を分けることで、短期の値動きを将来性そのものと誤認しにくくなります。
アクセス手段の拡大は価格保証ではない
現物ETFのような商品は、秘密鍵を自己管理せず証券口座から価格変動へアクセスする経路を提供します。しかし、ETFの存在はETHの元本、安全性、将来価格を保証しません。直接保有とETFでは、利用できる機能、管理主体、費用、取引時間、税務上の扱いも異なります。
アクセスしやすくなることと、ネットワークの実需が増えることも別です。商品を通じた保有が、ガス支払い、担保、ステーキング、アプリ利用へ同じ形で結び付くとは限りません。制度化という言葉だけで強気材料とせず、何が変わり、何が変わらないかを確認します。
短期価格は外部環境に左右されやすい一方、中長期では利用者がEthereumを選ぶ理由、L1とL2の分業、ETH需要への還元、安全性と使いやすさの改善が重要です。異なる時間軸の材料を一つの結論へ混ぜないことが、見通しを点検する基本になります。
《出典》
Order Granting Accelerated Approval of Proposed Rule Changes to List and Trade Shares of Ether-Based Exchange-Traded Products|U.S. SEC
iShares Ethereum Trust ETF|BlackRock
Monetary Policy, Digital Assets, and DeFi Activity|arXiv
【注目の話題】ステーブルコインとRWAを駆使した伝統金融のWeb3化
現在、EVM経済圏の拡大という文脈において、最も市場の注目と巨額のリアルマネーを集めているムーブメントが、ステーブルコインとRWA(現実資産トークン化:Real World Assets)を駆使した「伝統金融(TradFi)のWeb3化」です。
これは単なる技術的な実験ではなく、ブラックロックやJPモルガンといったウォール街の金融大手が、既存の金融インフラを効率化し、コストを劇的に削減するためにパブリックチェーン、とりわけ共通OSであるEVM環境へ資産を本格的に移行させている実務的なレジーム転換です。
《出典》
BlackRock Launches Its First Tokenized Fund, BUIDL, on the Ethereum Network|Securitize
Kinexys: Enterprise Bank-Led Blockchain Solutions|J.P. Morgan
24時間動く国際決済インフラとなる「ステーブルコイン」
既存の法定通貨ネットワークは、銀行の営業時間や国際送金システム(SWIFT)の制約により、着金までに数日を要し、高い仲介手数料が発生することが課題でした。米ドルの価値をトークン化したステーブルコイン(USDCやUSDTなど)は、この課題を解消する次世代の決済インフラとして機能しています。24時間365日、世界中のどこへでも数秒、数円で即時決済が完了する特性から、決済大手のPayPalやVisa、StripeなどがEVM経済圏を中心としたパブリックチェーンの決済網を急速に統合しています。
《出典》
Visa Expands Stablecoin Settlement Capabilities to Merchant Acquirers|Visa
Stablecoin payments|Stripe Docs
PayPal Launches U.S. Dollar Stablecoin|PayPal Newsroom
RWA(現実資産トークン化)が資産移転を効率化する可能性
RWAとは、米国債、不動産、ゴールドなどの現実資産に関する権利を、ブロックチェーン上のトークンとして表現する仕組みです。金融商品の取引では、清算・決済や名義管理などに複数の機関が関わります。RWAでは、対応する当事者間の記録更新や一部の移転処理を迅速化できる可能性があります。ただし、発行体、カストディアン、移転代理人、本人確認、譲渡制限などの仲介・法的手続きがなくなるとは限りません。ブラックロックの米国債等を裏付け資産とするトークン化ファンド「BUIDL」がイーサリアム上で発行されたことは、伝統的な金融資産をオンチェーンで管理・移転する実例の一つです。
《出典》
SEC Finalizes Rules to Reduce Risks in Clearance and Settlement|SEC.gov
BlackRock Launches Its First Tokenized Fund, BUIDL, on the Ethereum Network|Securitize
RWA.xyz | BlackRock USD Institutional Digital Liquidity Fund | BUIDL|RWA.xyz
金融のレゴブロックが生む「利回り付きデジタルドル」の衝撃
ステーブルコインとRWAがEVMという共通規格の上で融合したことにより、これまでにないシナジーが生まれています。従来の金利が付かないステーブルコインに代わり、裏付け資産である米国債の金利をスマートコントラクトによって保有者へ自動分配する「利回り付きステーブルコイン(USDYなど)」が台頭。伝統金融の巨額の余剰資金が、最も安全な利回りを求めてEVM経済圏へとなだれ込む強力なインセンティブが完成しました。
《出典》
USDY Basics|Ondo Finance
RWA.xyz | Ondo U.S. Dollar Yield | USDY|RWA.xyz
インフラの選択:イーサリアム陣営(L1+L2) vs Solana(単一L1)
伝統金融のWeb3化が進む中で、機関投資家は「勝者総取り」ではなく、トランザクションの性質によってイーサリアム陣営とSolanaを明確に使い分ける「棲み分け」を始めています。
| 項目 | イーサリアム陣営(L1+L2) | Solana(単一L1) |
|---|---|---|
| 主な用途 | 機関投資家の大口決済・高額なRWA | 消費者向けのリテール決済・高頻度取引 |
| 最大の強み | 過去に一度も停止していない絶対的な安全性 | 単一チェーン設計による低コストと高速性 |
| 課題 | L2乱立による流動性の分断(複雑なUX) | 自前で検証を行うための独自のセキュリティ体制 |
イーサリアム陣営の優位性と堀(モート)
数兆円規模の資産を載せる機関投資家が最も重視するのは、スピードではなく「ネットワークが決して停止しない」というイーサリアムL1の信頼性です。さらに、RWAを担保に別のL2やDeFiでステーブルコインを借り入れるといった「金融の相互運用性(レゴブロック)」の資本効率が、すでにEVM経済圏に圧倒的なアドバンテージとして構築されているため、大口資産の受け皿として強固な優位性を保っています。
Solanaの猛追と決済領域での強み
一方で、消費者向けのステーブルコイン決済や日常的な高頻度トランザクションにおいては、Solanaがシェアを拡大しています。VisaがUSDC決済網に、Stripeが仮想通貨決済の復帰先にSolanaを選んだように、ユーザーが「どのL2に資産があるか」を意識せずに済む単一チェーンならではのシームレスなUI/UXが、決済プロバイダーから高く評価されています。
今後の市場における評価は、イーサリアム陣営が分業(L1+L2)によって解決しようとする「安全性と快適性の両立」に対し、Solanaや、あるいは新興のEVM互換L1であるMonadなどが「単一の設計」でそれを超えられるかどうかにかかっています。
《出典》
Intro to Ethereum Layer 2: benefits and uses|ethereum.org
Visa Expands Stablecoin Settlement Capabilities to Merchant Acquirers|Visa
RWA.xyz | Networks|RWA.xyz
TIPS|ステーブルコイン・RWAは「どのチェーンが受け皿になるか」も重要
ステーブルコインやRWAの拡大は、イーサリアムにとって追い風になり得ます。ただし、そこで重要なのは「市場そのものが伸びるか」だけではなく、「その需要をどのプラットフォームが取り込むか」です。
現状では、イーサリアムはステーブルコイン全体の最大基盤であり、RWAでも中心的なポジションを保っています。とくに制度圏に近い資産やDeFiとの接続を重視するお金は、依然としてイーサリアム系に集まりやすい構図です。一方で、送金や取引の回転を重視する領域ではTron、低コストとユーザー拡大を取りにいく文脈ではSolanaなど、他チェーンの存在感も強まっています。
つまり今後は、「ステーブルコインやRWAが伸びる=ETHに自動で追い風」とは限りません。イーサリアムが強いのは、資産規模・流動性・制度適合性・DeFi接続の厚みです。逆に他チェーンは、コスト・速度・使いやすさでシェアを奪う余地があります。
将来を見るうえでは、価値の大きい資産はどこに置かれるか、日常的な送金や決済はどこで回るか、RWAがDeFiとつながる場所はどこかを分けて考えるのが大切です。資産の保管や清算の中心としてイーサリアムが残るなら、競争が激しくなってもETHの役割は保ちやすいです。一方で、実需の伸びが他チェーンに流れるなら、テーマの拡大ほどにはETH価格へ波及しない可能性もあります。
こちらの記事も参考にしてください
《出典》
Stablecoins by Chain – Market Cap & Supply|DefiLlama
Multichain USDC | Experience the power of Multichain USDC|Circle
RWA.xyz | Networks|RWA.xyz
イーサリアムの将来性を左右する5つの判断軸
短期の価格やニュースではなく、時間が経っても使える確認方法を整理します。前向きな材料、誤解しやすい点、見直し条件をセットで確認し、一つの材料だけで将来性を決めないことが重要です。
実需と継続利用
確認したい価値:送金や投機だけでなく決済、ステーブルコイン、DeFi、資産管理などで繰り返し利用されることは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:一時的な報酬や話題性による利用を恒常需要と誤認することは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:利用目的、継続性、利用者コスト、代替手段へ移る難しさを確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
EVMと開発者基盤
確認したい価値:共通の実行環境、開発言語、ウォレット、監査知見が蓄積することは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:EVM互換チェーンの成長がETH需要へ自動的に還元されると考えることは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:開発先、手数料資産、担保、流動性の所在を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
L1とレイヤー2
確認したい価値:L1が決済・データ・安全性を担いL2が低コスト実行を担う分業は中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:L2の取引件数だけでETH価格上昇を断定することは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:安全性依存、データ利用、ブリッジ、相互運用性、ETH建て需要を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
ETHの需要と価値還元
確認したい価値:ガス、担保、ステーキング、アプリ内資産がETH需要を形成することは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:バーン量や発行量だけで希少性と価格を決めることは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:発行、バーン、拘束、流通量、利用需要を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
競争と規制
確認したい価値:競争が改善を促し制度整備が利用条件を明確にし得ることは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:知名度や時価総額だけで優位が固定されると考えることは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:コスト、性能、分散性、停止耐性、開発環境、利用条件を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
Ethereum経済圏を評価する補助材料
短期の価格やニュースではなく、時間が経っても使える確認方法を整理します。前向きな材料、誤解しやすい点、見直し条件をセットで確認し、一つの材料だけで将来性を決めないことが重要です。
安全性と分散性
確認したい価値:独立した参加者が検証し単一主体に依存しにくいことは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:過去の稼働実績から将来の障害や集中化リスクが消えたと考えることは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:バリデータ集中、クライアント多様性、検閲耐性、復旧を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
ユーザー体験
確認したい価値:ウォレット、署名、手数料、ネットワーク選択の複雑さが減ることは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:処理性能だけで利用者が増えると考えることは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:誤送金防止、復旧、手数料表示、L2間移動を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
ステーブルコイン
確認したい価値:決済・送金・DeFiの共通資産として利用されることは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:残高増加をすべてETH購入需要とみなすことは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:発行体、準備資産、利用チェーン、規制、償還を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
RWA
確認したい価値:現実資産の権利をチェーン上で管理・移転する可能性は中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:試験導入だけで社会実装が完了したと考えることは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:法的権利、発行体、保管、本人確認、流動性を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
DeFi
確認したい価値:交換、貸借、担保管理などをプログラムで実行できることは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:コードで動くことを無条件の安全性と同一視することは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:監査、管理鍵、オラクル、清算、変更権限を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
供給構造
確認したい価値:発行とバーンが同時に存在し純増減が利用状況で変わることは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:一時的なデフレやインフレを固定状態として延長することは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:同期間の発行、バーン、ステーキング、需要を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
価格とネットワーク価値を分けて考える
短期の価格やニュースではなく、時間が経っても使える確認方法を整理します。前向きな材料、誤解しやすい点、見直し条件をセットで確認し、一つの材料だけで将来性を決めないことが重要です。
マクロ環境
確認したい価値:金利や市場流動性が暗号資産価格へ影響することは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:技術改善があれば市場下落時も必ず上昇すると考えることは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:技術評価と市場価格を分け生活資金を投じないことを確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
カストディ
確認したい価値:取引所保管、自己管理、委託で責任範囲が異なることは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:ETHの安全性と保管事業者の安全性を混同することは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:秘密鍵、復旧、出金条件、破綻時の扱いを確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
保有・運用前に区別したい仕組み
短期の価格やニュースではなく、時間が経っても使える確認方法を整理します。前向きな材料、誤解しやすい点、見直し条件をセットで確認し、一つの材料だけで将来性を決めないことが重要です。
ステーキング
確認したい価値:検証参加を通じて安全性に関与し報酬を受け取ることは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:表示利率だけで元本価格や引出条件を無視することは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:報酬変動、手数料、スラッシング、税務を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
レンディング
確認したい価値:ETHを事業者等へ貸し出し対価を受け取ることは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:ステーキングと同じネットワーク報酬だと理解することは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:事業者信用、返還、途中解約、資産分別を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
長期仮説
確認したい価値:利用・安全性・価値還元が維持される条件を定義することは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:2030年や10年後へ期限を延ばせば予測精度が上がると考えることは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:期待条件、崩れる条件、確認頻度、許容損失を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
10年後を考えるための長期点検
短期の価格やニュースではなく、時間が経っても使える確認方法を整理します。前向きな材料、誤解しやすい点、見直し条件をセットで確認し、一つの材料だけで将来性を決めないことが重要です。
AI予測の読み方
確認したい価値:過去データと仮定から複数シナリオを整理する補助になることは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:具体的価格を未来の事実として扱うことは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:入力期間、為替、前提、更新日、反対シナリオを確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
ビットコインとの違い
確認したい価値:BTCとEthereumが異なる評価軸を持つことは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:上昇率だけで全面的な優劣を決めることは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:用途、供給ルール、変更可能性、保有目的を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
Solana等との違い
確認したい価値:性能、費用、分散性、開発環境の優先順位が異なることは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:一時点の速度や手数料で長期優劣を固定することは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:停止耐性、要件、流動性、開発者、体験を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
見直しルール
確認したい価値:購入前の仮説と縮小条件を記録することは中長期の評価材料です。ただし、存在することと十分に機能することは別です。実際の利用者が継続し、代替手段と比べても選ぶ理由が残るかを確かめます。
誤解しやすい点:損益に応じて後から理由を作り替えることは避けます。ネットワーク、アプリ、ETHは関連しますが、同じ速度で成長するとは限りません。強い材料と反対材料を同じ条件で比較します。
見直し条件:点検日、保有目的、上限額、情報源、税務記録を確認します。改善が続けば仮説を維持する材料になり、悪化が長期化すれば保有理由や資産配分を見直す材料になります。最新値より変化の原因と継続性を重視してください。
この観点は上昇を保証するものではありません。同じ期間・同じ定義で比較し、確認できない点は不明のまま扱うことで、都合のよい情報だけに判断が偏るのを防ぎます。
指標を読むときの共通ルール
同じ指標でも、対象期間、集計対象、単位が違えば意味は変わります。日次の急増を長期成長と呼ばず、複数期間で継続性を確認してください。取引件数、手数料、預かり資産、ステーブルコイン残高、開発活動は、それぞれ別の現象を測っています。一つの数字でネットワーク全体やETH価格を代表させないことが重要です。
数字が改善した場合も、その原因が自然な利用、短期的な報酬、特定アプリの自動処理、制度変更のどれなのかを確認します。悪化した場合も、L1からL2への移行、コスト低下、集計方法の変更など、必ずしも利用減少だけが原因とは限りません。定義と原因を確認できない数値は、結論の中心に置きません。
複数の情報源を比べるときは、同じ時点のデータか、Ethereum本体とL2をどの範囲まで含むか、米ドル・円・ETHのどの単位かをそろえます。比較条件をそろえられない場合は、優劣を断定せず参考値として扱います。このルールを守ることで、更新のたびに短期的な結論を反転させる必要がなくなります。
割合と絶対値を分ける
市場シェアや増加率だけを見ると、母数が小さい段階の急増を過大評価したり、市場全体が成長している中で絶対利用が増えている状態を過小評価したりします。割合と絶対値、短期変化と長期傾向を並べて確認してください。ETH建てと法定通貨建てでも見え方が変わるため、価格変動の影響を分離します。
供給についても、バーンが発行を上回った期間だけを切り出して恒久的なデフレ資産と断定せず、ネットワーク利用、発行、ステーキング、流通量を同じ期間で見ます。数値が判断に不可欠でない場合は、固定値を本文へ残すより、確認する指標と公式の確認先を示す方が長期的に有用です。
相関と因果を混同しない
ETH価格と取引件数、ガス代、預かり資産、ETF資金などが同時に動いても、一方が他方の原因だとは限りません。市場全体の上昇が複数指標を同時に押し上げる場合や、価格上昇によって米ドル換算値だけが増える場合があります。因果関係を述べるときは、想定する経路と反対の説明を確認します。
指標を使う目的は、都合のよい予測を作ることではなく、保有仮説を点検することです。上昇時にも反対材料を、下落時にも維持されている強みを確認し、どの条件が変われば結論を変えるかを先に決めます。これにより、短期価格だけで判断が反転することを避けやすくなります。
おさらい:イーサリアム(ETH)とは
「今後」を考える前提として、イーサリアムがどのような仕組みの通貨・プラットフォームなのかを整理します。価格予想より先に、EthereumとETHの役割を区別することが重要です。
イーサリアム(ETH)の基本
「イーサリアム」とは本来、分散型アプリケーション(DApps)やスマートコントラクトを動かすためのブロックチェーン基盤(プラットフォーム)の名称です。このネットワーク上で使われる基軸通貨が「イーサ(Ether、ティッカー:ETH)」ですが、日本では通貨自体も慣習的に「イーサリアム」と呼ばれることが多く、本記事でもその表記に合わせています。
ビットコインが「価値の保存・送金」に特化した設計であるのに対し、イーサリアムは「プログラムを実行できる基盤」として設計されている点が最大の違いです。
スマートコントラクトとは
スマートコントラクトとは、あらかじめ定めた契約条件をプログラムとして記述し、条件が満たされると仲介者なしに自動で実行される仕組みです。よく「自動販売機」に例えられ、代金(取引条件)を投入すれば、売り手を介さずに商品(実行結果)が受け取れる、という関係に近いものです。
イーサリアムはこの仕組みをブロックチェーン上に実装した最初期のプラットフォームであり、記録の改ざんや取引の不正を防ぎながらプログラムを実行できる点が評価され、DeFi(分散型金融)やNFT、ステーブルコインなど数多くのアプリケーション(DApps)の基盤として使われています。
ETH(イーサ)は何に使われる通貨か
ETHは主に、①イーサリアム上で取引やスマートコントラクトを実行する際の手数料(ガス代)の支払い、②ネットワークの合意形成(PoS)に参加するステーキングの担保資産、③DeFiやNFTなど各種アプリ内での価値のやり取り、という3つの役割を担っています。
つまりETHは、単なる投機対象としてだけでなく、イーサリアムという経済圏を動かすための「実需を伴う燃料」としての性質を持つ点が、他の暗号資産と比較した際の特徴です。本記事で扱う価格シナリオやリスクも、この実需(ネットワーク利用)の増減と密接に関わっています。
《出典》
Gas and fees|ethereum.org
Ethereum staking: How does it work?|ethereum.org
DApps・NFT・DeFiのプラットフォームとして
イーサリアム上では、中央管理者を介さずに動く分散型アプリケーション(DApps)が数多く構築されています。代表的な領域がDeFi(分散型金融)で、貸し借りや交換をスマートコントラクトが自動処理します。また、ERC-721という規格により、唯一無二のデジタル資産であるNFT(非代替性トークン)も標準化された形で発行できます。
本記事の「EVM経済圏」という考え方は、こうしたDApps・DeFi・NFTがイーサリアムという共通基盤(EVM)の上で組み合わさり、拡大し続けていることを指しています。次のセクション以降では、この経済圏が今後どう推移するかを、シナリオ・ニュース・リスクの3つの視点から見ていきます。
《出典》
Introduction to dapps|ethereum.org
Non-fungible tokens (NFT)|ethereum.org
イーサリアムの今後にとって意識すべきリスク
イーサリアムの今後を判断するうえでは、利点と同じ基準で構造的なリスクも確認する必要があります。特に、レイヤー2(L2)の拡大がイーサリアム本体(L1)の安全性、データ需要、手数料、ETH需要へどう影響するかは重要な論点です。
レイヤー2への活動流出とL1手数料収入の急減
ArbitrumやOptimism、Baseといったレイヤー2は、取引手数料を大幅に下げることでイーサリアムのスケーラビリティ問題を解決してきました。しかしその裏側で、取引活動そのものがL1からL2へ流出し、L1の手数料収入が急減するという「L1の過疎化」とも呼べる現象が進んでいます。
L2の事業者が得る手数料と、データ保存などを通じてL1へ支払う手数料は同じではありません。L2の取引や利益が増えても、その全額がEthereumやETH保有者へ還元されるわけではない点に注意が必要です。特定日の金額ではなく、L2がどの安全性を利用し、どの資産で費用を払い、どこへ収益を残すかを確認します。
ガス代の低下基調とETH供給の「インフレ転換」リスク
EIP-1559によるバーンの仕組みと、それが機能しなくなった経緯は「デフレ・ストーリーの崩壊」で解説したとおりです。ここではリスクとして見たときの論点を整理します。
ETHには新規発行と手数料の一部を焼却するバーンが同時に存在します。どちらが大きいかはネットワークの利用状況などで変わるため、ETHを常にデフレ資産、または常にインフレ資産と固定的に捉えることはできません。特定日の供給増減だけで将来性を判断せず、発行、バーン、ステーキングによる拘束、実際の利用需要を同じ期間で確認します。
バーンが多いことは希少性の材料になり得ますが、高い手数料が利用者を遠ざける可能性もあります。反対に手数料低下は利用しやすさを高める一方、L1でのバーンを減らす場合があります。このトレードオフを無視して、供給の一指標だけを価格予想へ直結させないことが重要です。
第三者の予測より仕組みを検証する
金融機関、調査会社、著名投資家による見通しは、前提と作成時点によって大きく変わります。権威のある発信者でも将来価格を保証できないため、目標価格そのものではなく、どの因果関係を重視しているかを確認します。
- 前提を確認する:利用者数、L2の成長、手数料、供給、市場流動性、為替のうち何を仮定しているかを読みます。
- ネットワークとETHを分ける:アプリや互換チェーンの成長がETHのガス・担保・ステーキング需要へどう還元される想定かを確認します。
- 外れた場合を見る:強気・中立・弱気の条件が示されず、単一の目標価格だけを掲げる予測は判断材料としての比重を下げます。
- 肩書きで決めない:所属組織の知名度ではなく、再現可能なデータ、定義、反対材料の扱いを評価します。
予測を読む目的は正解の数字を探すことではなく、自分が見落としている前提や反対材料を見つけることです。同じ条件から異なる結論が出る場合は、対象期間、為替、供給の定義、L2を含む範囲が一致しているかを確かめます。
その他に意識しておきたいリスク
- L2の断片化・シーケンサー中央集権化:L2BEATの集計では活動中のL2が20を超え、資産やアプリがチェーンごとに分断される「断片化」が進んでいます。多くのL2はシーケンサー(取引処理ノード)を単一の運営企業が管理しており、障害や検閲のリスクを伴う単一障害点になり得ます。イーサリアム財団も資金提供する「EEZ」構想など解消に向けた取り組みは進んでいますが、実装・普及には時間を要します。
- 他チェーンとの競争激化:SolanaやTron、BNBチェーンなど高スループットな競合L1が、DeFiの取引高やオンチェーン収益でイーサリアムを部分的に上回る場面が増えています。開発者・流動性がイーサリアムエコシステムに留まり続けるかは今後の焦点です。
- マクロ・規制への感応度上昇:現物ETFの普及によって機関資金の流入経路が整った一方、株式市場との連動性が強まり、金融引き締めや関税政策などマクロ要因に対する価格の反応が大きくなっています。ETFからの資金流出局面では、下落が増幅されやすい構造も指摘されています。
- スマートコントラクト・ブリッジのセキュリティリスク:イーサリアム上の高額DeFiプロトコルやL2とのブリッジは引き続きハッキングの標的となっており、大規模な不正流出が生じた場合、市場心理の悪化を通じてETH価格全体に波及する可能性があります。
これらのリスクは、イーサリアムの技術的な将来性そのものを否定するものではなく、L2化という成長戦略が生んだ「副作用」としての性質が強い点には留意が必要です。実際、Based RollupsやEEZのように、L1への価値還元を再設計しようとする提案も継続的に生まれています。今後の見通しを判断する際は、こうしたリスクとその是正に向けた取り組みの両方を注視することが重要です。
イーサリアムはオワコンか?
手数料、供給、競争に弱気材料があるからといって「終わった」と即断することはできません。反対に、開発者基盤や知名度があるという理由だけで優位が続くとも限りません。ネットワークが利用基盤として残るかという問いと、現在の条件でETHを保有する合理性があるかという問いを分けます。
定期点検では、①アプリと利用者がEthereumまたはEthereumの安全性を選ぶ理由、②L2の活動がL1のデータ・担保・手数料需要へつながる経路、③競合と比べた安全性・費用・使いやすさ、④ETHがガス・担保・ステーキング・流動性に使われる範囲を確認します。条件が改善した場合と悪化した場合の両方を記録し、価格の上下に合わせて結論を変えないことが大切です。
【ETH保有】長期保有の利点と限界
ETH(イーサリアム)は短期に大きく上下し、保有期間を延ばしても利益は保証されません。一方、技術、開発、利用、規制の変化は年単位で進むため、長期の将来性を検討する場合は、日々の値動きと保有仮説を分けて確認する必要があります。 長期保有は価格変動を消す方法ではなく、変動へ耐えられる資金だけを用い、前提を定期点検する選択肢です。
《出典》
Ethereum Price History: Download ETH Historical Data|CoinGecko
Crypto Assets|Investor.gov
長期目線でもリスクが消えない理由
ETHは短期の値動きが激しく、「上がる/下がる」を当てにいくと判断がブレやすい資産です。しかし、保有期間を延ばせば損失が自動的に回復するわけではありません。ここで大事なのは、ETHの価値が「今日明日のムード」だけではなく、 エコシステムの積み上げ(開発・利用・流動性)によって強くなっていく構造を持っている点です。
まず、イーサリアムの成長は年単位で起こります。アップグレードやレイヤー2普及、企業・金融での実装、規制の整備といった“土台の拡張”は、 短期で一気に進むものではありません。だからこそ、短期の価格変動は派手でも、本質的な価値の増え方は緩やかに積み上がる傾向があります。 短期トレードでこのギャップを取りにいくのは難しく、逆に長期保有であれば、価値が積み上がるまでの時間を味方につけられます。
次に、イーサリアムはネットワーク効果が働きやすい設計です。開発者やユーザーが増えるほどアプリが増え、流動性が厚くなり、 さらに参加者が増えるという循環が起きやすい。これは、成長が「直線」ではなく累積(積み上げ)として効いてくるタイプの資産で、 途中で価格が揺れても、参加者・ツール・サービスが増え続ける限り、長期の競争力は保たれやすいということです。
そして、ETHが長期で有利になりやすい最大の理由は、「標準」としての強さです。イーサリアムはEVM(Ethereum Virtual Machine)を中心に動いており、 EVMは簡単に言えばスマートコントラクトを動かす共通の実行環境です。EVMに対応したチェーンやレイヤー2が増えるほど、 開発ツールやアプリ、資金が相互に行き来しやすくなり、“EVM経済圏”が拡大します。つまり、ETHは単体のチェーンとして戦っているのではなく、 互換性のある巨大な市場(経済圏)の中心に位置しやすい、という構造的優位を持っています。
さらに、DeFiやステーブルコインなどで利用される資金(TVLやオンチェーン流動性)は、ネットワーク利用を測る一つの材料です。 ただし、米ドル換算のTVLは資産価格だけでも増減し、同じ資産が複数の仕組みで数えられる場合があります。 利用が続くこととETH価格が回復することは同義ではありません。実需の有無に加え、その利用が手数料、担保、ステーキングなどのETH需要へつながる経路を確認します。
最後に、分割購入は購入時点を分散できますが、下落する資産の損失を防ぐ方法ではありません。取得単価が下がっても、価格が回復しなければ含み損は残ります。 一括購入と分割購入は、期待収益だけでなく、手数料、資金拘束、心理的負担、資産全体の比率で比較します。 長期保有を選ぶ場合も、保有し続ける理由と縮小条件を記録し、理解できない運用や生活資金の投入を避けることが基本です。保有期間の長さではなく、資産全体に占める比率、現金化が必要になる時期、価格が大きく下がった場合の生活への影響を基準に上限を決めます。予定外の支出に備える資金は暗号資産と分けて管理してください。
《出典》
Ethereum roadmap|ethereum.org
Intro to Ethereum Layer 2: benefits and uses|ethereum.org
Ethereum Virtual Machine (EVM)|ethereum.org
Ethereum TVL|DefiLlama
長期運用の考え方
長期運用で成果を出すコツは、価格変動(ボラティリティ)を前提に、資産が増えやすい構造を作ることです。 ETHは短期的な視点では値動きが大きいですが、長期で見れば時間分散+複利的な運用と相性が良い資産です。
まず基本になるのがドルコスト平均法(積立)です。毎月・毎週など一定ペースで買うことで、価格が下がった局面は自然に取得単価を下げ、 上がった局面でも追いかけ買いの判断を減らせます。さらに、一定の比率で保有するルールを決めてリバランスを行えば、 上がりすぎたときに取りすぎたリスクを抑え、下がりすぎたときに機械的に比率を戻す――という形で、感情ではなくルールで運用できます。
そして中長期で効いてくるのが、保有したETHを「ただ置いておく」のではなく、目的とリスクを理解したうえで“働かせる”という発想です。 代表的なのがステーキングとレンディングです。どちらも「利回り」を得る手段ですが、仕組みが違うため、リスクの質も異なります。
ステーキングは、ETHをロックしてネットワーク運用(PoSの仕組み)に参加し、報酬を得る方法です。運用の基本設計としては 「ETHを長期で保有する」という方針と整合しやすく、値動きとは別に報酬が積み上がるのがメリットです。 一方で、引き出し条件(ロック/解除)、利用するサービス形態によってはスラッシングや運営者リスクなどもあるため、 “どの形でステーキングするか”を先に決めるのが重要です。
レンディングは、ETHを貸し出して利息を得る方法で、利息を再投資できる設計なら複利的に増やすことも可能です。 ただしレンディングは「ネットワーク報酬」ではなく、借り手・運用者側の信用や運用設計の影響を受けます。 そのため、利回りだけでなく、返還条件(期間・途中解約)、資産管理の方法、万一のときの取り扱い(補償の有無)など、 契約条件とリスクを理解した上で使うべき手段です。
まとめると、長期で保有・運用する場合の基本的な確認順は、 ①積立で取得単価を平準化し、②ルールで比率を整え、③保管を固めたうえで、④ステーキング/レンディングを“必要な範囲で”組み合わせるという流れです。 これにより、短期の値動きだけに反応せず、取得価格、保有比率、保管、運用リスクを分けて管理しやすくなります。ただし、積立や運用を組み合わせても利益や元本は保証されません。
※ステーキング/レンディングには価格変動とは別のリスク(ロック、スラッシング、信用・事業者・スマートコントラクト等)が伴います。利回りだけで判断せず、仕組みと条件を確認した上でご自身の責任でご判断ください。
《出典》
Dollar Cost Averaging|Investor.gov
Asset Allocation and Diversification|Investor.gov
Ethereum staking: How does it work?|ethereum.org
ステーキング/レンディングは「仕組みとリスク」を理解してから
ETHはPoS(プルーフ・オブ・ステーク)で動いているため、ETHを預けてネットワーク運用に参加し報酬を得るステーキングがあります。 一方で、事業者にETHを貸し出して利息を得るレンディングは、仕組みがまったく別で、リスクの種類も変わります。 利回りだけで選ぶと「想定していないリスク」を踏みやすいため、先に違いを整理してから検討しましょう。
| 項目 | ステーキング | レンディング |
|---|---|---|
| 仕組み | ネットワークの合意形成(検証)に資産を参加させ、報酬を得る | 事業者/借り手に資産を貸し出し、利息(リターン)を得る |
| 主なリスク |
スラッシング(罰則)、ロック/引き出し遅延、バリデータ/サービス提供者リスク、 LST利用時はスマコン/デペグ等の追加リスク |
事業者リスク(信用・破綻)、運用/管理の不透明性、流動性(解約条件)、 規制・契約条件変更、損失発生時の補償が限定的になり得る |
| 向いている人 | オンチェーンの仕組み・引き出し条件を理解し、運用を分散できる人 | 信用リスクと条件を理解し、期間・上限・分散ルールを作れる人 |
どちらも「利回り=利益確定」ではありません。事前に仕組みやリスクを把握してから判断するのがリスクを抑えやすくなります。
[PR]複利でコツコツ増やせる国内企業のレンディングサービス[ETH:年利8%]BitLending
《出典》
Ethereum staking: How does it work?|ethereum.org
SEC Charges Genesis and Gemini for the Unregistered Offer and Sale of Crypto Asset Securities through the Gemini Earn Lending Program|SEC.gov
Crypto Assets|Investor.gov
税金ルールで知っておきたいポイント
結論:イーサリアムは値動きだけでなく、税務と記録管理も実務上重要です。税制は変更される可能性があるため、本記事で税率や施行予定を固定せず、課税関係が生じ得る行為と、日頃から残すべき記録を整理します。申告時には国税庁の最新資料と自分の取引内容を確認してください。
なぜ税務が重要なのか
- 売却だけでなく、交換や一部の受け取り形態でも課税関係が生じる場合がある
- ステーキング報酬やレンディング利息を受け取った場合も、受取時の時価を基に所得を計算する必要がある
- 取引回数が増えるほど、記録管理と申告負担が重くなりやすい
- 国内取引所、海外サービス、DeFi、ウォレット間移動を区別して履歴を残す
- 制度変更や個別事情で扱いが変わるため、申告する年の公式資料を確認する
《出典》
暗号資産等に関する税務上の取扱い及び計算書について|国税庁
No.1524 暗号資産を使用することにより利益が生じた場合の課税関係|国税庁
記録管理で残すもの
売買日時、数量、円換算額、手数料、取引相手、利用したウォレット・ネットワーク、取引IDを保存します。暗号資産同士の交換、商品購入、ステーキング報酬、レンディング利息、エアドロップなどは、単なるウォレット移動と区別できるよう取引目的も記録します。
取引所のサービス終了や仕様変更で過去データを取得できなくなる場合があります。CSVなどを定期的に保存し、ウォレットの履歴と照合してください。個別判断が難しい場合は、暗号資産取引に詳しい税理士へ相談します。
具体的な計算方法や確定申告については、以下の税務ガイドもあわせて確認してください。
仮想通貨の税金・計算方法・確定申告を確認する
イーサリアムETFを判断材料として読む方法
現物イーサリアムETF(ETP)は、投資家が証券口座を通じてETHの価格変動へアクセスする手段です。ETFは投資経路を広げますが、Ethereumを直接利用することやETHを自己管理することとは異なります。商品の存在や一時的な売買だけで将来価格を判断せず、費用、保管、追跡方法、取引時間、直接保有との違いを確認することが重要です。
《出典》
Order Granting Accelerated Approval of Proposed Rule Changes to List and Trade Shares of Ether-Based Exchange-Traded Products|U.S. SEC
米国で承認されたイーサリアムETFの概要とその影響|日本総合研究所
現物イーサリアムETFとは?(簡単にいうと)
現物イーサリアムETFは、株式と同じように証券取引所で売買できる商品で、投資家は「直接ETHを保管・管理する」代わりに、 ETFを通じてイーサリアム価格へのエクスポージャーを得られます。
ETFが変えること・変えないこと
- 変えること:秘密鍵を自己管理しない投資経路が増え、証券市場のルールと開示を通じて商品を比較できる。
- 変えないこと:ETH価格の変動、暗号資産市場全体の影響、商品提供者やカストディに関するリスクは残る。
- 直接保有との違い:通常、ETF持分をガスやDeFiの担保として利用することはできず、Ethereumの機能を直接使う資産ではない。
ETFを比較するときのチェック項目
- 連動対象と仕組み:現物保有型か、先物やデリバティブを用いるか、価格を何に連動させるかを確認する。
- 総費用:信託報酬だけでなく、売買スプレッド、為替、証券会社の手数料も含めて比較する。
- 保管と追跡:カストディ、基準価額と市場価格の差、資産確認方法、障害時の対応を確認する。
- 利用目的:値動きへの投資が目的か、送金・ステーキング・DeFi利用が目的かを分ける。
ETHの保有判断を定期点検するチェックリスト
短期相場を当てるためではなく、保有理由が崩れていないかを確認するチェックリストです。すべてが良好でなければ保有できないという意味ではありません。どの項目を重視し、どの悪化を許容しないかは購入前に決めます。
| 確認項目 | 確認する質問 | 見直しの例 |
|---|---|---|
| 利用 | 投機以外の利用が継続しているか | 報酬施策だけに依存していないか |
| 開発 | 開発者、ツール、監査知見が維持されるか | 重要な開発と流動性が流出していないか |
| L1・L2 | 分業が安全性と利便性へ寄与するか | 分断、ブリッジ、障害が利用を妨げないか |
| 価値還元 | 利用がETH需要へつながるか | 利用増加とETH需要が乖離していないか |
| 競争・規制 | 比較優位と利用可能性が維持されるか | 代替手段や制度変更で前提が変わらないか |
購入前に記録すること
購入理由を「有名だから」「上がりそうだから」で終わらせず、どの用途と構造に期待するのかを一文で記録します。次に、投じる上限、許容損失、保管方法、確認頻度、縮小する条件を決めます。これにより、価格が動いた後に理由を作り替えることを防ぎやすくなります。
長期の仮説を見ているのに短期価格を何度も確認すると、時間軸と判断材料がずれます。一方、保管先の障害、制度変更、重大なセキュリティ問題など、保有条件を直接変える事実は速やかに確認します。
保有中に分けて記録すること
価格、ネットワーク利用、保管・運用状況を一つの欄にまとめないでください。価格が上がっていても保有仮説が悪化する場合があり、価格が下がっていても利用や開発が同じ割合で悪化したとは限りません。事実と評価を分け、出典と確認日を残します。
ステーキングやレンディングでは、ETH価格の損益と報酬、手数料、引出条件を分けます。表示報酬があっても、価格下落や信用リスクを含む総合損益が改善するとは限りません。
縮小・売却を検討する条件
売却条件は価格だけでなく、期待した利用が広がらない、価値還元を説明できない、保管・運用リスクが許容範囲を超える、資産全体に占める比率が大きすぎる、といった条件でも設定できます。税務や手数料も考慮し、感情的な全額売買に偏らない方法を検討します。
複雑な変更を理解できない場合、比率を下げる、運用をやめ現物へ戻す、専門家へ確認する選択肢があります。理解できる範囲へリスクを戻すことも管理の一部です。
記事の結論
イーサリアムの今後は、実需、EVMと開発者基盤、L1とL2、ETHへの価値還元、競争・規制の五つを追うと、前提の変化へ対応しやすくなります。強みだけでなく、反対材料と見直し条件を同時に持つことが重要です。
ETHを保有する場合、Ethereumへの期待と変動資産を持つリスクを分けてください。現物、ステーキング、レンディング、DeFiでは損失経路が異なります。仕組みを説明できない方法へ資産を預けず、生活資金と分け、記録と点検を続けることが基本です。
判断を更新するときの情報源
判断を更新するときは、プロトコルの公式資料、規制当局・税務当局の資料、利用する事業者の公式条件を分けて確認します。一次情報でも将来計画は確定事項ではありません。提案、開発中、テスト中、実装済みを区別し、予定変更の可能性を残します。
オンチェーン指標や市場データは、定義、対象チェーン、集計期間、重複の有無を確認します。取引件数が多くても少額・自動取引が中心の場合があり、預かり資産が大きくても同じ資産を複数の方法で数える可能性があります。数値だけで利用の質を断定しません。
企業の採用発表では、本番利用か実証実験か、対象地域、利用ネットワーク、ETHが実際に必要かを確認します。発表が新しいという理由だけで長期判断の比重を高くしません。資料で結論が異なる場合は対象期間と定義を確認し、不明な将来値を無理に一つへまとめないことが重要です。
資産全体の中でETHを考える
ETH単体ではなく、現金、株式、債券、ほかの暗号資産を含む資産全体でリスクを確認します。暗号資産同士は同時に下落することがあり、複数銘柄を持つだけで十分に分散できるとは限りません。生活費、緊急資金、近い将来使う資金を先に分けます。
価格上昇で保有比率が大きくなれば、数量が同じでも資産全体への影響は増えます。定期的に比率を確認し、許容範囲を超えた場合の対応を決めます。運用報酬の再投資でも比率が自動的に増える点へ注意してください。
長期保有は何もしないことではありません。保管方法、復旧情報、相続時のアクセス、サービス条件、税務記録を維持します。年に一度は保管と記録を点検し、自分以外が必要な手順も安全な方法で整理してください。
また、情報の確認頻度はリスクの種類に合わせます。価格は常に動きますが、長期仮説を毎日変更する必要はありません。一方、利用中の取引所やレンディング事業者の出金停止、利用規約変更、重大なセキュリティ事故は、保管条件を直接変えるため早めの確認が必要です。確認項目を「価格」「ネットワーク」「保管先」「税務」に分けると、短期相場に引きずられずに対応できます。判断を保留するときも、その理由と次に確認する資料を記録してください。分からない状態を価格予想で埋めず、保有額を理解できる範囲まで下げることは合理的な管理です。
家族や相続人が資産の存在を把握できないことも長期保有のリスクです。ただし、秘密鍵や復旧語を平文で共有すると盗難リスクが高まります。資産の存在、利用サービス、緊急時の連絡先と、実際の認証情報を分離し、安全な保管方法を検討してください。制度やサービスが変わった際には手順も更新します。こうした運用面は価格上昇の材料ではありませんが、長期保有の結果を左右する重要な条件です。
イーサリアムの今後についてのよくある質問
将来価格を断定せず、判断に必要な条件を簡潔に整理します。
イーサリアムの今後はどうなりますか?
将来を正確に断定することはできません。実需、EVMと開発者基盤、L1とL2の分業、ETHへの価値還元、競争・規制という五つの軸を継続して確認します。ネットワークの利用増加とETH価格の上昇は同義ではないため、利用が手数料、担保、ステーキング、流動性へどう結び付くかまで見る必要があります。
イーサリアムに将来性はありますか?
スマートコントラクト基盤、EVM、開発ツール、流動性、安全性は将来性を考える材料です。ただし、競合チェーンの成長、L2への活動移行、複雑なユーザー体験、規制などの反対材料もあります。強みの存在だけで結論を決めず、強みが維持される条件と崩れる条件を両方確認してください。
イーサリアムは10年後にいくらになりますか?
10年後の金額を信頼できる精度で予測することはできません。長期になるほど、技術、規制、金利、競合、事故、利用者行動など不確実な要素が増えます。具体的な価格目標ではなく、利用、安全性、価値還元が続く条件と、保有仮説を見直す条件を先に定める方が実用的です。
イーサリアムのAI予想は信頼できますか?
AI予想は過去データと入力した前提に基づく試算で、将来価格を保証しません。モデル名だけで信頼せず、対象期間、為替、入力データ、更新日、予測レンジ、外れた場合の説明を確認します。単一の数値を売買根拠にせず、複数シナリオを整理する補助として扱ってください。
ETHは今後上がりますか?
上昇は保証できません。利用が増えても、その価値がETH需要へ十分に還元されなければ価格評価と乖離する可能性があります。また、市場全体の流動性や金利、リスク回避局面の影響も受けます。購入前に期待する条件、許容できる損失、見直す条件を明確にしてください。
ETHはどこまで下がる可能性がありますか?
暗号資産は大きく下落する可能性があり、下値を事前に確定できません。過去の安値や支持線だけで損失上限を決めず、生活資金と分け、価格が大幅に下がっても日常生活へ影響しない範囲に限定することが重要です。レバレッジや流動性の低い運用を組み合わせる場合はリスクがさらに増えます。
イーサリアムはオワコンですか?
単純にオワコンとは断定できません。Ethereumには開発者基盤や流動性がある一方、競合、L2との価値分配、使いにくさなどの課題があります。利用基盤として残るかという問いと、現在の価格でETHを保有する合理性があるかという問いを分け、同じ結論にまとめないことが大切です。
レイヤー2の普及はETHにとって良いことですか?
利用コストや処理能力の改善という点では追い風になり得ます。一方、L2の活動がETHの手数料・担保・データ需要へどの程度結び付くかは別問題です。L2の取引件数だけで判断せず、Ethereumへの安全性依存、ブロブ需要、ブリッジ、流動性の分断も確認します。
ガス代が安いとイーサリアムの将来性は下がりますか?
安いガス代は利用者の負担を下げますが、L1ブロックスペース需要やバーンが弱い可能性も示します。一時点のガス代だけで成功・失敗を判断せず、L1容量、L2利用、データ需要、ETH供給、アプリ利用を合わせて確認してください。送金前にはウォレットの最終見積もりも確認します。
ETHとSolanaはどちらが将来性がありますか?
一律の答えはありません。処理性能、コスト、分散性、停止耐性、開発環境、流動性、アプリの種類など、設計上の優先順位が異なります。自分が重視する用途とリスクを明確にし、同じ指標・同じ期間で比較してください。一時点の手数料や価格上昇率だけでは長期の優劣を決められません。
ETHとビットコインはどちらを選ぶべきですか?
BTCは供給上限や価値保存の物語、Ethereumはプログラム実行基盤という異なる評価軸を持ちます。どちらかが全面的に優れるというより、保有目的、許容損失、技術変更への考え方、資産配分によって判断が変わります。両方を保有しても同じ暗号資産市場の影響を受ける点には注意が必要です。
ETHに発行上限はありますか?
ビットコインのような固定された総発行上限はありません。発行と手数料バーンが同時に存在するため、供給は利用状況などで変化します。発行上限の有無だけで希少性や将来価格を判断せず、同じ期間の発行、バーン、ステーキング、流通量、利用需要を確認してください。
ETHのステーキングは安全ですか?
ネットワークへの参加方法ですが、価格変動がなくなるわけではありません。自分で検証する場合と事業者へ委託する場合で、技術、カストディ、手数料、引出条件が異なります。スラッシング、サービス障害、流動性、報酬変動、税務を理解し、安全や元本が保証される表現を鵜呑みにしないでください。
ETHのレンディングをしてもよいですか?
レンディングは第三者へ資産を貸し出す仕組みで、ステーキングとはリスク源が異なります。表示利率だけでなく、事業者の信用、資産管理、返還条件、途中解約、利率変更、破綻時の扱いを確認します。保有するだけの場合より損失経路が増えることを理解してから判断してください。
DeFiでETHを運用する際の注意点は何ですか?
スマートコントラクトの不具合、管理鍵、オラクル、担保価値、清算、流動性、詐欺サイト、誤署名などを確認します。監査済みという表示も損失が起きない保証ではありません。仕組みを説明できない取引、許可内容を確認できない署名、生活資金を使う運用は避けるのが基本です。
ETHを少額で保有する場合もリスクはありますか?
少額でも価格変動、送付先の入力ミス、利用ネットワークの選択、秘密鍵・パスワード管理、フィッシング、税務記録の問題は起こり得ます。最初は少額のテスト送金を行い、アドレスとネットワークを照合してください。手数料が送金額に対して過大にならないかも確認します。
ETHはいつ上がりますか?
上昇時期を確実に特定することはできません。特定イベントの日付、チャート形状、AI予測だけで判断すると、前提が外れた場合の対応ができません。利用・価値還元・市場流動性がどう変わったら仮説を強めるか、逆に何が起きたら縮小するかを先に決めてください。
ETHが1,000万円になる可能性はありますか?
可能性の有無を断定するだけでは投資判断になりません。その価格に必要な時価評価、市場流動性、利用需要、供給環境を仮定し、現実性と反対材料を確認する必要があります。大きな目標価格を前提に購入額を増やさず、予測が外れても耐えられる範囲に限定してください。
Ethereum 2.0は今後始まるのですか?
Ethereum 2.0やEth2は、現在のロードマップ全体を指す正式な将来製品名として扱うべきではありません。PoSへの移行はThe Mergeで完了しています。今後も改善は続きますが、特定の日に完成する一つの製品ではなく、複数の提案とアップグレードが段階的に検討・実装されます。
イーサリアムに半減期はありますか?
ビットコインのように一定周期でマイニング報酬が半分になる半減期はありません。EthereumはPoSで運用され、発行とバーンの仕組みを持ちます。ビットコインの供給モデルをそのまま当てはめず、発行ルール、ステーキング、利用に伴うバーンを別々に理解してください。
ETHを保有するときは取引所とウォレットのどちらがよいですか?
利便性と自己管理責任の違いがあります。取引所保管では事業者のセキュリティや出金条件、自己管理では秘密鍵と復旧情報の管理が重要です。どちらにも固有のリスクがあり、一律の正解はありません。保有額、利用頻度、復旧能力を踏まえて選択します。
ETHを売却・交換したら税金はかかりますか?
売却、他の暗号資産との交換、商品購入への利用、報酬受領などで課税関係が生じる場合があります。取引履歴、取得価額、手数料、報酬記録を保存してください。制度や個別事情で扱いが変わり得るため、最新の国税庁資料を確認し、必要に応じて税理士へ相談します。
イーサリアムの価格予想を見ない方がよいですか?
完全に見ない必要はありませんが、結論ではなく仮説として扱います。予想の前提、作成日、為替、強気・弱気の幅、外れた場合の説明を確認してください。異なる予想を比較する際も、数字だけでなく、利用、供給、市場環境をどう想定しているかを比べます。
イーサリアムの将来性は何を見れば定期点検できますか?
実需、開発者・EVM、L1とL2、ETH価値還元、競争・規制の五つを同じ頻度で確認します。購入理由と見直し条件を記録し、価格上昇時だけ強気材料を探したり、下落時だけ悲観材料を探したりしないことが重要です。確認できない情報は推測で埋めず、不明として扱います。
価格を予想せずに強気・中立・弱気シナリオを作る方法
将来シナリオは、特定年の価格を当てるものではありません。五つの判断軸がどの方向へ変化したときに保有仮説を維持・修正するかを、あらかじめ整理する方法です。価格が動いた後で都合よく理由を付け替えないため、観察する事実、解釈、行動を分けて記録します。
強気シナリオでは、投機以外の利用が継続し、開発者と流動性が維持され、L2の拡大がL1のデータ需要やETH建ての担保・手数料へ結び付く状態を想定します。使いやすさの改善が、検証者の集中やブリッジ依存を過度に高めず実現することも条件です。ただし、この条件がそろっても市場全体の下落でETH価格が下がる可能性は残ります。
中立シナリオでは、Ethereum経済圏の利用は続くものの、活動が複数のL2や互換チェーンへ分散し、ETHへの価値還元が限定的な状態を想定します。ネットワークが社会基盤として使われることと、ETHの投資収益が高いことは同義ではありません。保有目的が「技術への期待」だけになっていないか、他資産と比較した機会費用も確認します。
弱気シナリオでは、開発者・利用者・流動性が競合へ継続的に移る、L2間の分断や障害が利用を妨げる、ETHを使わなくても経済圏を利用できる範囲が広がる、規制やサービス条件によって利用可能性が大きく狭まる、といった状態を想定します。単発の障害や一か月の指標低下だけで判定せず、原因と継続性を確認します。
シナリオごとに「確認できる事実」を置く
「普及する」「衰退する」といった抽象語だけでは点検できません。実需なら、利用目的、継続利用、報酬施策への依存を確認します。開発者基盤なら、主要ツールの保守、複数のクライアント実装、監査知見の蓄積を見ます。L1とL2なら、データ可用性、安全性依存、ブリッジ、障害時の復旧方法を確認します。
ETHへの価値還元では、ガス、担保、ステーキング、流動性のどこでETHが必要かを分解します。供給を見るときは発行とバーンだけでなく、同じ期間の利用と流通も合わせます。競争・規制では、他チェーンの速度だけでなく、分散性、停止耐性、開発環境、法的利用条件を同じ尺度で比較します。
指標へ数値の基準を置く場合は、なぜその基準が保有仮説を変えるのかを説明できるようにします。過去の最高値や切りのよい数字は、事業やプロトコルの状態を直接表すとは限りません。定義が変更された指標は過去値と連続して比較せず、変更前後を分けて扱います。
見直しは頻度より手順を固定する
長期判断を毎日更新する必要はありません。定期点検日を決め、同じ情報源、同じ定義、同じ五つの軸で確認すると、相場の雰囲気に左右されにくくなります。一方、保管先の出金停止、重大な脆弱性、利用規約の変更など、資産へ直接影響する事象は定期日を待たずに確認します。
点検記録には、確認日、一次情報のURL、確認できた事実、自分の解釈、次に見直す条件を残します。「価格が下がったので弱気」「上がったので強気」とだけ記録せず、ネットワークの事実が変わったのか、市場評価だけが変わったのかを分離してください。前提が確認できない場合は、強気・弱気のどちらかへ無理に分類せず「不明」とします。
行動は全額購入・全額売却の二択ではありません。新規購入を止める、運用をやめて現物へ戻す、保管先を分散する、資産全体に占める比率を下げるなど、変化したリスクに対応する方法を選べます。税務、手数料、送金ミスの可能性も含め、行動そのものが新しい損失経路を増やさないか確認します。
「何倍になるか」ではなく必要条件を逆算する
将来価格を考える場合でも、単一の数字を信じるのではなく、その評価に必要な条件を逆算します。価格と流通数量から時価評価を考え、同規模の資産との比較、市場へ流入し得る資金、利用需要、供給構造を確認します。円建て予想にはETH自体だけでなく為替の前提も含まれるため、ドル建て予想と同じ数字として比較できません。
長期ほど技術、規制、競争、市場構造の分岐が増えます。精密な一点予想は、数字が細かいほど正確に見えても不確実性を消しません。必要条件が実現しなかった場合、どの段階で仮説を縮小するかを決める方が実務的です。大きな上昇余地を理由に、損失を負担できない金額を投じないでください。
複数の予想を比べる場合は、作成日だけでなく、流通数量、為替、金利、対象チェーン、L2を含むか、ステーキングされたETHをどう扱うかをそろえます。前提が違う予想の平均を取っても信頼性は高まりません。数値が外れたときに検証できる根拠がない予想は、参考情報の範囲にとどめます。最終的な保有額は期待収益ではなく、失っても生活設計を損なわない上限から決めてください。迷う場合は購入を急がず、理解できる条件がそろうまで保留する選択もあります。